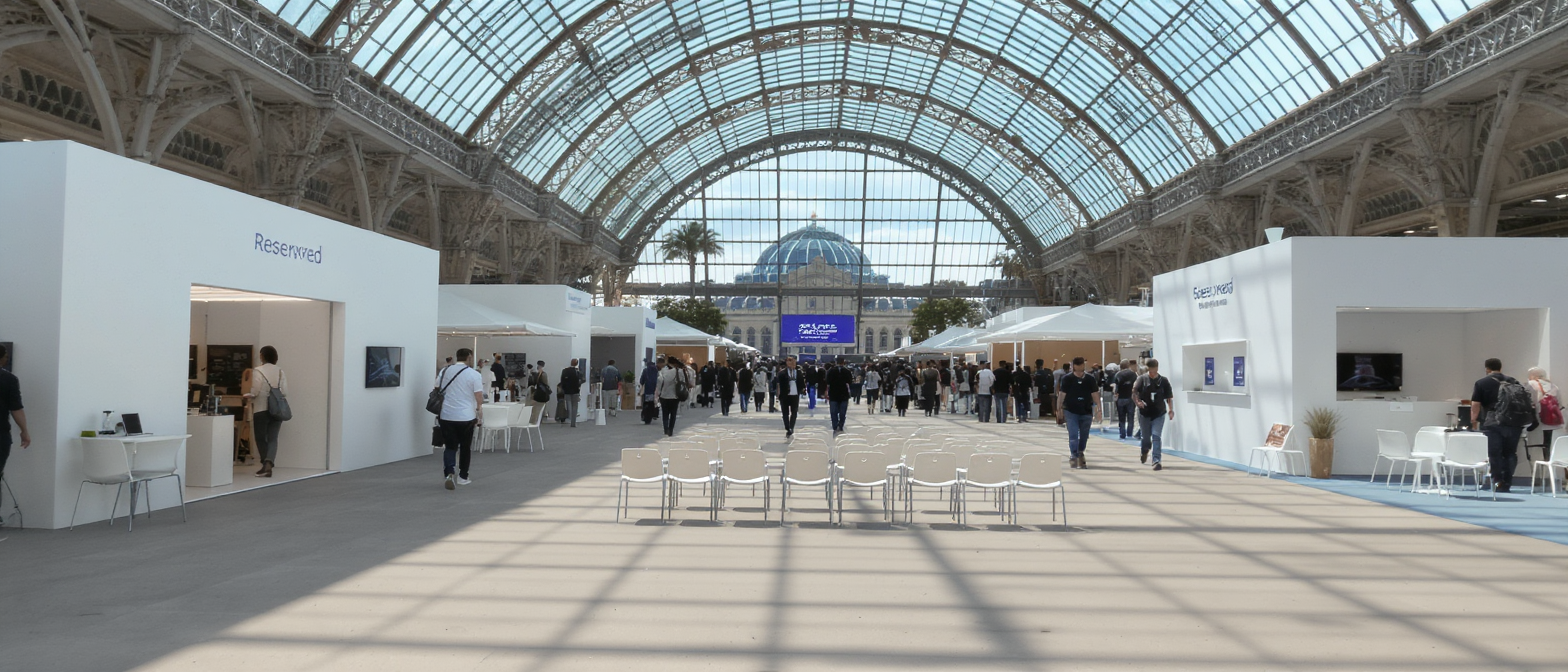
Paris accueille ce 9 septembre un sommet parisien consacré à l’espace, réunissant décideurs publics, industriels et scientifiques de 120 pays sous la verrière du Grand Palais. L’événement, voulu par l’Élysée, entend accélérer la coopération internationale et positionner l’Union européenne sur des segments clés de la technologie spatiale, des lanceurs à la connectivité orbitale. Il est à noter que l’absence de plusieurs géants américains – dont SpaceX et Blue Origin – confère à ce rendez-vous une portée diplomatique singulière, entre ambitions de politique spatiale européenne et crispations transatlantiques. Selon les dernières données, des agences américaines demeurent néanmoins présentes, illustrant une relation faite de rivalité stratégique et d’interdépendance opérationnelle. Cette tendance souligne un basculement: l’industrie spatiale se structure désormais autour d’alliances à géométrie variable, où normes techniques, approvisionnement et accès à l’orbite deviennent des leviers d’innovation et de relations internationales. Au-delà des symboles, les décisions et contrats attendus pourraient peser sur la cartographie industrielle européenne d’ici deux à trois ans, à mesure que les constellations souveraines, la surveillance spatiale et les services en orbite redéfinissent la compétitivité du Vieux Continent.
Table des matières
Sommet parisien de l’espace : une absence qui rebat les cartes
À quelques jours de l’ouverture, SpaceX et Blue Origin ont annoncé leur retrait, imitées par Stoke Space et Starcloud, sur fond de réserves américaines quant à une dynamique jugée trop euro-centrée. Plusieurs médias ont documenté les signaux politiques adressés à ces entreprises, évoquant des pressions et un contexte diplomatique plus tendu. Pour une mise en perspective, voir l’analyse de L’Express sur l’absence criante des acteurs US et les pressions américaines rapportées par Sciences et Avenir. Selon les organisateurs, 1 100 entreprises sont néanmoins attendues, dont des sociétés américaines plus discrètes, afin de préserver les liens industriels sur des projets duals et civils.
Officiellement, la France et ses partenaires affichent trois priorités: renforcer la réponse collective aux défis économiques de l’écosystème spatial, faire progresser la science et l’exploration dans un cadre ouvert, et consolider la sécurité de l’orbite par la défense et les partenariats. Le retrait de champions américains modifie l’équation: qui façonnera les standards et capturera les flux de données générés par les futures constellations européennes? En écho, La Tribune évoque des défections lourdes de sens pour les équilibres du secteur.
Coopération internationale et souveraineté européenne: le délicat point d’équilibre
Au cœur du débat, l’Europe veut sécuriser une capacité de lancement indépendante et accélérer ses réseaux de communications par satellite afin de réduire sa dépendance aux services offerts par les États-Unis. Selon l’Élysée, l’objectif est d’agréger investissements et feuille de route industrielle autour d’une coalition d’États membres et de partenaires alignés. Cette trajectoire entre toutefois en friction avec Washington lorsqu’elle touche aux normes d’interopérabilité, à l’accès aux marchés publics et à la place faite aux entreprises américaines dans les chaînes d’approvisionnement européennes.
Sur le plan géopolitique, cette dynamique s’inscrit dans une rivalité plus large entre pôles technologiques. Pour approfondir ces enjeux, voir l’éclairage consacré à la souveraineté européenne à l’épreuve des États-Unis, ainsi que l’analyse des investissements français présentés comme un rempart technologique, Macron intensifie les investissements spatiaux. En filigrane, la question demeure: comment préserver la coopération internationale tout en assumant une stratégie de puissance spatiale européenne?
Pressions politiques, signaux de marché et réalignements industriels
Début septembre 2026, des annonces conjointes UE–entreprises américaines ont été reportées, selon plusieurs sources, afin d’éviter toute ambiguïté politique. Parallèlement, des délégations américaines issues de l’OSTP, du Département d’État, du Commerce et de la NASA maintiennent leur présence, signe d’un canal technique préservé malgré les tensions. Pour un état des lieux factuel des retraits d’exposants, lire que quatre sociétés américaines annulent leur venue.
Sur le terrain, les acteurs européens privilégient des partenariats bilatéraux et régionaux afin de sécuriser composants, logiciels et créneaux de tir. Cette adaptation se lit dans les carnets de commandes des opérateurs, dans les forums de normalisation et dans la montée en cadence de solutions souveraines en traitement de données et surveillance de l’orbite. À court terme, le coût du capital et la disponibilité des lanceurs restent des variables critiques; à moyen terme, les effets d’échelle viendront des constellations publiques et para-publiques qui structureront la demande.
Conséquences opérationnelles pour l’industrie spatiale européenne
Pour illustrer les arbitrages en cours, prenons le cas d’école d’un intégrateur européen fictif, « Orbitalis Systems ». L’entreprise devait annoncer un contrat de services en orbite avec un partenaire américain; face au contexte, elle réalloue ses ressources vers des fournisseurs européens et asiatiques, en conservant des options réversibles. Ce pivot s’accompagne d’investissements dans la cybersécurité embarquée et la compatibilité multi-lanceurs, afin de réduire le risque de dépendance unique.
- Immédiat – Reconfiguration des stands, replanification des rendez-vous B2B, clauses de confidentialité renforcées sur les offres sensibles.
- 6–18 mois – Diversification des lanceurs (fenêtres Ariane/mi-lourds/réutilisables), qualification de nouveaux sous-systèmes européens, montée en TRL de capteurs maison.
- 24–36 mois – Normalisation autour de standards européens de sécurité orbitale, élargissement des marchés publics à des PME locales, structuration de constellations thématiques (sécurité, climat, connectivité).
Selon les dernières données disponibles, ce séquencement réduit l’exposition géopolitique tout en soutenant l’innovation locale. En miroir, les acteurs américains ajustent aussi leurs feuilles de route; sur ce point, un retour d’expérience utile figure dans l’analyse sur les défis terrestres de SpaceX.
Politique spatiale, innovation et relations internationales: scénarios 2026–2028
Trois trajectoires se dessinent. Scénario de rapprochement: l’UE et les États-Unis convergent sur la sécurité de l’orbite (débris, trafic spatial), avec des passerelles industrielles ciblées. Scénario de fragmentation: des blocs technologiques imposent leurs normes, compliquant l’interopérabilité et renchérissant les coûts d’intégration. Scénario de coopétition: concurrence assumée sur les marchés, coopération sélective sur les segments critiques (veille spatiale, missions scientifiques).
Il est à noter que certaines absences européennes de haut niveau – l’Allemagne et l’Italie au rang politique – reflètent des divergences internes sur le tempo d’investissement et la gouvernance des grands programmes. Dans le même temps, la présence chinoise, annoncée mais discrète, rappelle que la compétition se joue bien au-delà du seul axe transatlantique. Pour un cadrage éditorial complémentaire, l’article de référence sur l’absence remarquée des géants américains revient sur les lignes de fracture et le rôle des capitales européennes.
En définitive, ce sommet parisien agit en révélateur: la capacité de l’Europe à agréger financements, normes et talents autour d’une vision de long terme conditionnera sa place dans l’industrie spatiale. Les prochains mois diront si les annonces attendues consolident une autonomie pragmatique, sans rompre les ponts de la coopération internationale nécessaire à l’essor de l’espace commercial et scientifique.
