Le marché des pétroliers connaît une envolée exceptionnelle : les tarifs de location de certains navires géants atteignent jusqu’à 1,4 million de dollars par jour sur la route reliant le golfe Persique à la Chine, selon les informations disponibles. La crise persistante au Moyen-Orient, et les perturbations autour du détroit d’Ormuz, ajoutent une tension logistique à celle qui pèse déjà sur le pétrole et les carburants. Résultat : le transport maritime devient un marché à part entière, où la disponibilité des navires compte autant que le cours du brut.
Cette flambée ne signifie pas nécessairement que tous les prix du pétrole progressent au même rythme. Elle traduit surtout une prime de risque sur les trajets, les délais et l’accès aux cargaisons, tandis que les armateurs et les affréteurs réévaluent leurs coûts. Selon les dernières données relayées par la presse, la valeur des navires d’occasion atteint elle aussi des niveaux inédits, et les nouvelles commandes se multiplient. Pour une compagnie fictive comme Nord-Est Transport, chaque journée d’attente d’un tanker peut ainsi réduire la marge d’un contrat et désorganiser les rotations. Cette tendance souligne un point essentiel : dans un marché pétrolier sous tension, la flotte disponible est devenue un actif stratégique, et pas seulement un moyen d’acheminer le brut.
Table des matières
Pourquoi les tarifs des pétroliers atteignent des records historiques
Les tensions géopolitiques au Moyen-Orient modifient le calcul économique de chaque voyage. Lorsque les routes sont perçues comme plus risquées ou moins prévisibles, les opérateurs intègrent dans leurs offres le coût de l’assurance, les éventuels détours et l’immobilisation du navire. Les tarifs spot peuvent alors s’éloigner fortement de leur moyenne habituelle, même si le prix du pétrole ne connaît pas une hausse équivalente.
La situation du détroit d’Ormuz est déterminante : les perturbations y affectent la circulation d’une partie des cargaisons énergétiques mondiales et renforcent l’incertitude sur les délais. Les effets ne se limitent pas aux acheteurs de brut. Les raffineurs, négociants et armateurs doivent ajuster leurs opérations, tandis que les marchés surveillent l’évolution des risques de navigation. Le suivi des indicateurs de l’observatoire des marchés pétroliers de l’IFPEN permet de distinguer les tensions sur les flux de celles qui touchent directement l’offre pétrolière.
Le fret maritime se découple temporairement du cours du brut
La hausse des tarifs de transport révèle une distinction souvent négligée : le marché physique du pétrole et celui de son acheminement ne réagissent pas nécessairement de façon parallèle. Le cours du brut dépend notamment des anticipations de production, des stocks et de la demande énergétique, alors que les taux de fret répondent aussi à la disponibilité des navires et à l’évaluation du risque sur chaque itinéraire.
Pour un affréteur, un tarif pouvant atteindre 1,4 million de dollars par jour transforme le choix de la route en décision financière majeure. Un retard, une attente en rade ou un détour peuvent alourdir la facture, même lorsque le prix d’achat de la cargaison reste stable. Les analyses de la flambée des taux sur le marché des pétroliers décrivent une activité où les niveaux observés s’écartent nettement des repères historiques.
Flotte vieillissante et nouvelles commandes : un marché sous pression
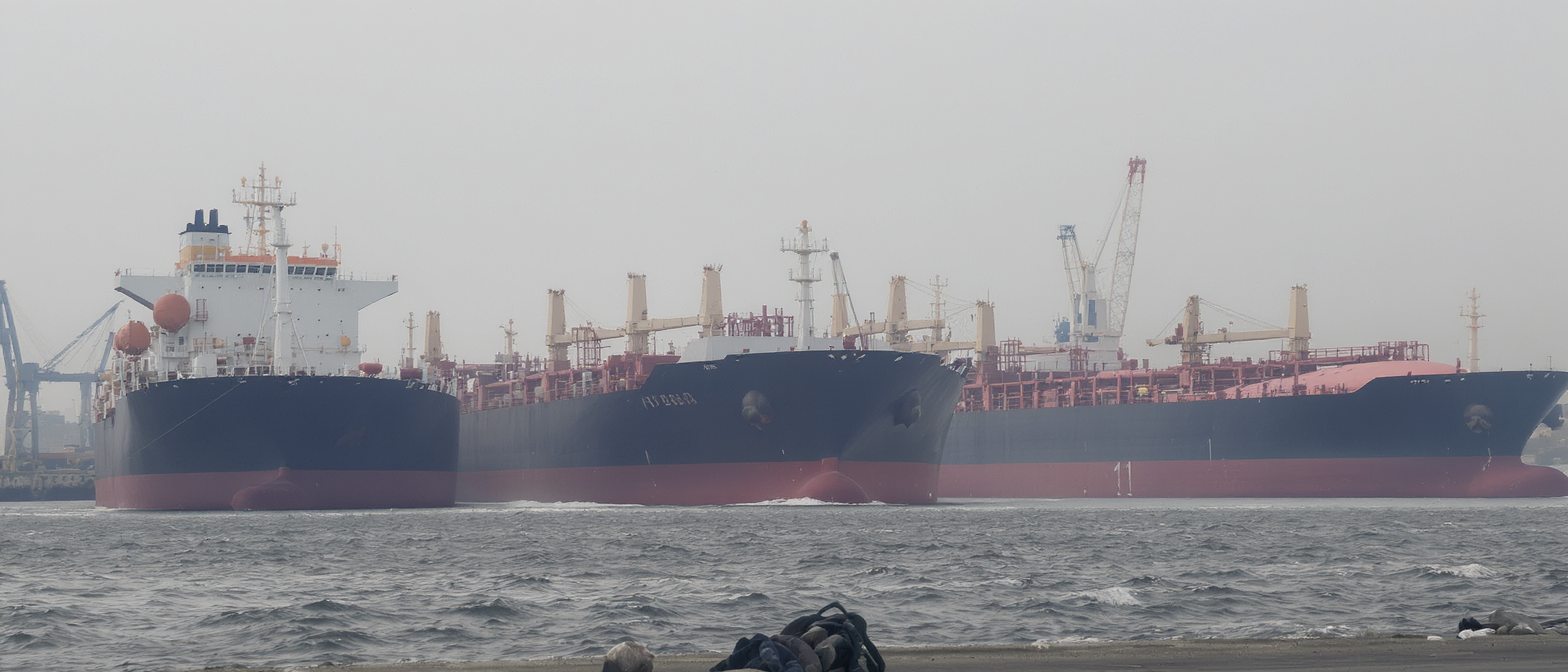
La hausse des revenus potentiels revalorise les navires déjà en service et encourage les investissements pétroliers dans de nouvelles capacités. Selon les chiffres rapportés par BFMTV, 262 superpétroliers sont en construction dans les chantiers navals, un volume présenté comme un record. Ce carnet de commandes ne résout toutefois pas immédiatement les contraintes : la construction prend du temps, tandis que les tensions sur les routes maritimes sont déjà présentes.
Le marché de l’occasion profite également de cette rareté relative. Un superpétrolier âgé d’une dizaine d’années se négocierait autour de 115 millions de dollars, un niveau rarement observé depuis la crise financière de 2008. L’écart entre la valeur d’un navire aujourd’hui et le coût futur de son remplacement pousse les armateurs à arbitrer entre vente, prolongation d’exploitation et commande neuve. La frénésie boursière autour des actifs liés à l’énergie ne doit donc pas masquer une réalité industrielle : agrandir la flotte exige des années, alors que la volatilité des marchés peut changer en quelques semaines.
Les principaux facteurs qui alimentent cette tension sont :
- Les risques géopolitiques, qui renchérissent l’assurance et peuvent perturber les itinéraires.
- La disponibilité limitée des navires, notamment lorsque les rotations s’allongent ou que des tankers restent immobilisés.
- La demande de transport, soutenue par les besoins des raffineurs et les arbitrages entre zones d’approvisionnement.
- Les délais de construction, qui empêchent les nouvelles commandes de répondre immédiatement aux besoins du marché.
Le nombre de navires commandés signale ainsi une confiance dans la demande future, mais aussi la crainte que la capacité existante ne suffise pas à absorber les chocs. Les détails sur cette vague de construction sont présentés dans le suivi des commandes de superpétroliers.
La flambée du fret ne garantit pas une hausse durable des profits
Des tarifs records peuvent améliorer les recettes des propriétaires de navires, mais ils ne se convertissent pas automatiquement en bénéfices durables. Les coûts d’exploitation, le carburant, les primes d’assurance, le financement et les périodes d’inactivité pèsent sur les comptes. Les affréteurs, de leur côté, peuvent répercuter une partie de ces dépenses sur les prix des produits raffinés ou réduire leurs marges.
La durée de la crise devient donc déterminante. Si les perturbations se prolongent, les taux élevés peuvent soutenir la valeur des actifs et accélérer les commandes ; si les routes se normalisent, une offre accrue de navires pourrait au contraire faire retomber les tarifs. Pour les opérateurs, la question n’est pas seulement de profiter de la hausse actuelle, mais d’éviter d’acheter ou de louer au sommet d’un cycle.
Ce que la frénésie des tankers révèle sur le marché pétrolier
La crise du transport maritime rappelle que l’équilibre énergétique dépend autant des infrastructures et des routes que des volumes extraits. Une offre pétrolière disponible sur le papier ne garantit pas qu’elle puisse être livrée rapidement aux acheteurs. À l’inverse, une flotte abondante ne suffit pas à stabiliser les coûts lorsque les risques se concentrent sur des passages stratégiques.
Les opérateurs suivent donc simultanément les cargaisons, les taux de fret, les stocks et les annonces de production. Pour les lecteurs qui veulent replacer ces mouvements dans l’évolution plus large du secteur, les dernières actualités sur le pétrole offrent un suivi des facteurs économiques et politiques qui influencent les cours. Dans ce contexte, les records historiques des pétroliers constituent moins un simple épisode de marché qu’un indicateur avancé de la fragilité des chaînes d’approvisionnement énergétiques.
